domingo, 24 de abril de 2011

Gas Natural y Cemento


Un aviso publicitario del Consorcio Camisea aparecido en la edición del domingo 24-04-2011 de un importante diario local nos indica que el gas natural de Camisea beneficia a millones de peruanos, incidiendo en esta ocasión en que se trata de las empresas productoras del cemento que es utilizado para construir puentes que conectan al país. El mensaje culmina indicando que “Por eso seguimos invirtiendo en exploración para encontrar más gas natural”.


Ya anteriormente el Consorcio Camisea nos había presentado el spot televisivo “Silbidos” para hacernos ver la estrecha relación entre el desarrollo de la industria del gas natural y el proceso de electrificación en nuestro país a través de sus empresas generadoras.


El mercado local de cementeras está compuesto por siete empresas productoras: Cementos Lima, Cemento Andino, Cementos Yura, Cementos Sur, Cementos Pacasmayo, Cementos Selva y Cemento Inca.


El dinamismo del consumo interno de cemento ha permitido al sector económico de la construcción crecer el año 2010 en 17.4%, logrando una tasa promedio anual de incremento de 11.1% en el lapso 2003-2010. Debe señalarse que la producción de cemento representa el 93.48% de la producción total del sector construcción.


Este notable comportamiento ha generado ya un gran crecimiento de la capacidad instalada contándose igualmente con proyectos adicionales de ampliación para la producción de clinker y cemento que llega al 45.3%, en el caso de este último para el lapso 2009/2012.
No cabe duda que uno de los efectos más relevantes de la incorporación del gas natural en la matriz energética de las cementeras se da en la reducción de las emisiones de gases contaminantes.


Tenemos por ejemplo, el caso de Cementos Lima , empresa que cuenta con varios proyectos para usar el gas natural proveniente de Camisea, como principal fuente de combustible; esto les permitirá reducir sus emisiones de gases en más de 30%, con la lógica mejora de la calidad del aire en su entorno así como con una importante reducción de los costos de la energía usada en producción. Actualmente se encuentra en funcionamiento la interconexión del sistema de gas en los Hornos I y II. El proyecto involucra una inversión de 12.2 MMUS$. Con esto ha gestionado la obtención de Certificados de reducción de Emisión de Gases de Carbono dentro del Mecanismo de Desarrollo Limpio por sustitución de carbón por gas natural que bonifica adicionalmente el proyecto. El total de reducciones verificadas en el período mayo 2009/agosto 2010 totaliza 112,346 TM de CO2 equivalente.

El “Precio Justo” del GLP

Un gentil lector anónimo de mi Blog “Economía Petrolera” me hace llegar algunas preguntas sobre el precio del GLP en el Perú, cuyos comentarios y respuestas quiero compartir con ustedes:


1. ¿Cómo determina Pluspetrol el precio del GLP en Pisco (Vende 85% del GLP que requiere el mercado nacional)?


Pluspetrol vende en Pisco para el mercado local a un precio equivalente al marcador internacional Mont Belvieu – Texas – USA, el mismo que es ajustado semanalmente. A pesar que los precios de los hidrocarburos en el mercado interno son libres y se fijan por el juego de la oferta y la demanda, la Comisión Pro Inversión del Congreso de la República logró el 30-06-2005 que Pluspetrol y Petroperú se comprometan a reducir el precio al consumidor entonces vigente (precio de paridad de importación).
El compromiso no es ninguna Ley y no tiene más efecto legal que el que se podría atribuir a un “pacto de caballeros”, debiendo recordar incluso que en su momento INDECOPI decidió investigar este acuerdo bajo una supuesta concertación de precios. Por este compromiso Pluspetrol aceptó vender el GLP bajo formas de precios de exportación, utilizando el marcador internacional de precios Mont Belvieu (Texas).


http://www2.osinerg.gob.pe/preciosreferencia/pdf/Acta%20de%20Grupo%20de%20Trabajo%20Comisi%C3%B3n%20Pro%20Inversi%C3%B3n.pdf


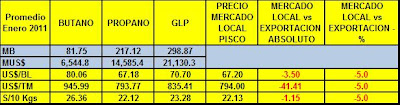
En enero 2011, por ejemplo, Pluspetrol vendió en Pisco al mercado interno a un precio promedio ponderado de 794.00 US$/TM, según lo siguiente:


Debe anotarse que las empresas envasadoras y otros clientes que adquirieron GLP en Pisco lo hicieron a 612.91 US$/TM pues el productor aplicó un descuento (subsidio) de 181.09US$/TM, que le será cancelado posteriormente por el Fisco. En términos equivalentes a 10 Kgs (balón de GLP), las empresas envasadoras pagaron 17.08 y lo vendieron a 30.15 Nuevos Soles, ambos antes de IGV.


2. ¿Es justa la paridad de precios del GLP obtenido en Pisco, con el GLP obtenido en las refinerías de Talara-Repsol y Aguallita, sabiendo que el precio del GN en USA esta por los suelos , mientras que el precio del GLP obtenido en refinerías (Venden el 15% al mercado nacional , tiene como referente el precio internacional del petróleo, con tendencia al alza?
Veamos cual es el mercado alternativo de Pluspetrol si es que no vendiera en Pisco al mercado interno.
Durante el mes de enero 2011 exportó con un precio medio de 835.41US$/TM. Significa esto que en el mercado de exportación obtendría mayores ingresos. En este caso, durante enero 2011 se calcula un menor ingreso de 12.4 millones de US$ por vender al mercado local.

Como puede observarse, el productor (Pluspetrol), tiene dos alternativas con el GLP producido en Pisco: O lo exporta y obtiene un plus de 41.41 US$/TM (Un adicional de 12.4 millones de US$ por el cargamento), o lo vende al mercado interno. Es lo que se conoce como costo de oportunidad. Ese es el criterio económico para la fijación de precios.


Los conceptos sobre si el precio es “justo” son conceptos que han sido sujetos de intensos debates en la historia económica entremezclándose conceptos éticos, demagógicos, de libre competencia y económicos. Según Tomás de Aquino, por ejemplo, el precio justo es el que en un determinado momento se puede obtener de los compradores asumiendo un conocimiento común y en ausencia de cualquier fraude y coerción, esto ligado más al productor y cómo podemos ver con mucha relación con un mercado transparente y de libre competencia.


No creo particularmente, coincidiendo con muchos autores, que el precio justo sea el fijado por alguna autoridad burocrática en el escritorio. El precio regulado nunca ha sido una solución; es clásico el ejemplo del pan al que en muchos casos se le congelan los precios pero se modifica el tamaño del mismo en función de los precios de la harina. "Precio Justo", creo, estaría más relacionado con programa concurso de la televisión que con un concepto económico.


Una ventaja que tenemos los peruanos es que Pluspetrol vende a paridad de exportación (o menos) mientras que si no tuviéramos el gas de Camisea pagaríamos paridad de importación (más caro).


Todas las otras productoras de GLP en el Perú se alinean con el precio internacional del GLP, independientemente de si es producido desde el petróleo crudo o el gas natural. Ninguna hace una estructura de costos de su propia producción, considerando el costo del crudo, los costos de operación, administración y ventas más su margen de utilidad y fija su precio “a lo que salga”. Es cierto que en la actualidad aproximadamente el 60% del GLP proviene del Gas Natural y el 40% restante de la refinación del petróleo crudo. Como en todo negocio, si se logran menores costos, esto incrementa las ganancias o acelera los cambios tecnológicos desplazando producción obsoleta o más costosa.


Supongamos por un momento que un refinero considere el precio del petróleo crudo para fijar el precio del GLP que produce. Sólo el costo de la materia prima, el petróleo crudo, tiene un costo de 112.29 US$/Barril en el Golfo de los EEUU. El equivalente de 10 Kgs de crudo para GLP serían 37.43 Nuevos Soles. Aún no lo hemos transportado a Talara o a La Pampilla; no lo hemos descargado en las refinerías ni refinado, ni pagado impuestos, ni transportado ni almacenado en las Plantas de almacenamiento y ya su costo supera el precio final envasado y puesto en el hogar del consumidor en Lima de 35.63 Nuevos Soles promedio en marzo 2011. ¿Sería “justo” pagar al refinero un costo derivado del petróleo crudo? ¿No se beneficia más toda la sociedad cuando más bien buscamos el precio alternativo más económico en el mercado local?


Por otra parte, el precio medio internacional del GLP se incrementó en febrero 3.5% sobre el promedio de diciembre 2010 mientras que el incremento de precios del crudo WTI fue de 1.5%


domingo, 17 de abril de 2011

Recuperar el gas y retornarle el control a Petroperú no es estatizar

El Plan de Gobierno 2011-2016 del Partido Gana Perú que postula al Cmdte. Ollanta Humala para la segunda vuelta que elegirá al nuevo Presidente de la República señala literalmente en su página 8 como base programática “Recuperar nuestros recursos naturales como el agua y la tierra, los bosques y la biodiversidad, el gas y los minerales para que contribuyan a la eliminación de la pobreza y desigualdad que afectan a millones de peruanos. Su explotación, aprovechada generalmente por minorías económicas extranjeras, no puede continuar. Concretamente en el tema del gas, nos comprometemos a poner en marcha una política de soberanía energética en la que retornemos el control de las decisiones del negocio gasífero a Petroperú, repotenciarlo e iniciar el cambio de la matriz energética y la industrialización de este recurso”

No creo que necesitemos de traductor para entender claramente que, a pesar que no se utiliza la palabra “estatizar” al referirse a la explotación de los recursos naturales, eso es lo que se plantea en el Plan original y en concreto en el caso del gas que se encargaría a la empresa estatal. Adicionalmente hablar de “iniciar” el cambio de la matriz energética igualmente desubica el análisis, pasados ya 7 años de la progresiva incorporación del gas de Camisea que ha venido a sustituir las gasolinas, el petróleo diesel y los petróleos residuales.

Por otro lado, en la página 83 del mismo Plan de Gobierno se afirma que “La energía eléctrica, los hidrocarburos, el gas, los servicios esenciales, el agua y saneamiento, el espacio aerocomercial y los puertos serán actividades estratégicas puestas al servicio de la nación y de los peruanos. El régimen empresarial de las actividades estratégicas, esto es nacionalizadas, será pluralista… La Constitución Política consagrará la participación empresarial del estado en el sector energético y supeditará la libre disponibilidad de los recursos energéticos a los intereses nacionales”.

La vuelta al pasado, el definir que existen actividades estratégicas y que por tanto deben estar bajo el régimen empresarial estatal. Creo que es pecar de ingenuidad afirmar que se puede nacionalizar y a la vez mantener una gestión empresarial pluralista con formas de propiedad privada. Lo mismo que planteara el Gral. Juan Velasco Alvarado mediante un golpe de Estado el 03-10-1968, siendo Jefe del Comando Conjunto de las Fuerzas Armadas del Perú. Una de sus fracasadas reformas fue precisamente la nacionalización de “sectores estratégicos” de la economía como las minas, el petróleo, el acero y los servicios públicos.

Adicionalmente el Plan de Gobierno ratifica la modificación de la Constitución para que el Estado no cumpla ya en exclusiva su rol subsidiario sino que además la haga de empresario. Todo esto en el Plan de Gobierno.

¿Un Estado al que se le critica precisamente no haber hecho bien la distribución de la riqueza cuando tenía sólo fines subsidiarios definidos por la Constitución, se puede pensar que ahora si podría volverse empresario y tener éxito?


Definitivamente parecemos no haber aprendido de la historia económica.

Sin embargo, en entrevista concedida al diario La República y publicada el 17-04-2011 el Cmdte. Ollanta Humala dice “Hemos hablado de la nacionalización de actividades estratégicas, no de industrias extractivas. Jamás planteamos la estatización”.

Saque usted sus propias conclusiones.

¿Qué hacer con las RIN del BCRP?

Estuvimos el jueves 14-03-11 con el colega Econ. Alfonso López-Chau Nava, Director del Banco Central de Reserva del Perú (BCRP), en nuestro espacio de los Jueves Económicos que organiza el Colegio de Economistas de Lima (www.cel.org.pe). Siempre es una grata experiencia escuchar a Alfonso, profesional de sólidas creencias y fácil exposición, principalmente dentro de ese mundo todo misterio y oscuridad en que se convierte la economía monetaria para los no iniciados como yo. Alfonso nos invitó a conversar con “San Google”, asistente de todos los estudiantes e investigadores, para comprobar sus propuestas. Y lo he hecho.

Esta vez disfrutamos de su ponencia por la cual plantea para el Perú la creación de los Fondos Soberanos de Inversión - SWF (Sovereign Wealth Fund), a partir de los excedentes de reservas internacionales depositadas en el BCRP. Señaló con acierto la necesidad de acabar con algunos paradigmas que guiaron nuestra política monetaria los últimos años, como el que las reservas no se pueden tocar pues existen sólo en las computadoras y el que no existe un nivel óptimo de reservas a partir del cual se justificaría dedicar parte de ellas a los SWF.

Parte de este manejo paradigmático viene dado por la Ley Orgánica del BCRP vigente desde el 01-01-93, cuyo Art. 84° le prohíbe comprar acciones que no sean las emitidas por organismos financieros internacionales o las que se vea precisado a adquirir para rehabilitar empresas bancarias o financieras e igualmente participar directa o indirectamente en el capital de empresas comerciales, industriales o de cualquier otra índole. Igualmente el Art. 81° por el cual se le prohíbe asignar recursos para la constitución de fondos especiales que tengan por objeto otorgar créditos o efectuar inversiones para promover alguna actividad económica no financiera. Así las cosas, y teniendo como finalidad única preservar la estabilidad monetaria restringimos a nuestro Banco Central a sólo controlar la inflación interna.

Sobre este asunto, el Director Gerente del Fondo Monetario Internacional (FMI), Dominique Strauss-Kahn declaró el 04-04-11 dentro de su conferencia “Desafíos mundiales, soluciones mundiales“ dictada en la Universidad George Washington que “la política monetaria debe trascender a la estabilidad de precios y tener en cuenta la estabilidad financiera” Señaló que la política fiscal con antiguos paradigmas había caído ya en desuso por cuanto su rango de acción se limitaba a operar estabilizadores automáticos que permitían que los déficits presupuestarios crecieran o disminuyeran en línea con el ciclo económico. Señaló que cuando se agotó el margen de acción de la política monetaria y el sistema financiero se desplomó, se recurrió al instrumento olvidado de apuntalar la demanda agregada y salvar a la economía mundial. Más claro ni el agua.

¿Por qué no romper paradigmas y pensar en invertir parte de nuestras reservas en SWF?

Nuestro país registra al 15-03-11 reservas internacionales netas por un total de 46.4 MMMUS$ (1), cifra que representa más de 19 meses de importaciones (cuando las normas señalan como óptimas no más de 4 meses), 7.7 meses del pago de la deuda de corto plazo y 33.8% del PBI (se indica que el óptimo es de 10%). Es claro que existe margen suficiente para iniciar un SWF. De esta manera se prevé contar con recursos económicos para cuando los recursos no renovables cuya explotación nos genera tanta ganancia, se agoten.

¿Qué tan importantes son los SWF?

Lo más reciente en la Internet, para ver lo importante que son estos recursos es la información sobre el principal fondo soberano de China, la “Corporación de Inversiones”, que ha comunicado al reelecto Primer Ministro de España, José Luis Rodríguez Zapatero, que aún tiene en el bolsillo la importante cifra de 9,300 millones de Euros para, eventualmente, entrar de lleno en el sistema financiero español; esta cifra por sí sola cubriría dos terceras partes de lo requerido por las cajas españolas.

Pero ¿Qué son los Fondos Soberanos de Inversión?

De acuerdo con los “Principios y Prácticas Generalmente Aceptados” aprobados en la “Declaración de Santiago” de octubre 2008 son “fondos o estructuras de inversión para un propósito específico, cuya propiedad corresponde al gobierno general. Creados por el gobierno general con fines macroeconómicos, los FSI mantienen, gestionan y administran activos con miras a alcanzar objetivos financieros, y emplean una serie de estrategias que incluyen la inversión en activos financieros extranjeros”. El propio FMI apoya cada vez más estos fondos señalando que “las inversiones de los fondos soberanos favorecen y, al mismo tiempo, son esenciales para los mercados internacionales”.

Dentro del secretismo que rodea estos Fondos (Alfonso dice que es como la bomba atómica que todos los países quisieran tenerla, pero que no la tenga otro), la información disponible señala que al 2008 se registraban 26 de éstos, distribuidos en 22 países por un total de 3,707 miles de millones de US$ (MMMUS$). El origen principal de estos fondos es el petróleo con un 54.4% del total. El mayor de ellos es el Abu Dhabi Investment Authority de los Emiratos Árabes Unidos (EAU) por 875 MMMUS$, creado el año 1976 teniendo como origen los recursos del petróleo. Recordemos que los EAU exportan diariamente 2.1 millones de barriles de petróleo (año 2009), por lo que el fondo acumulado durante su existencia equivale aproximadamente a la mitad de sus exportaciones. Por supuesto que esta es una garantía para cuando llegue el agotamiento de los recursos no renovables.

En la lista de países con SWF figura en América del Sur nuestro vecino, Chile, con 15.5 MMMUS$ del “Pension Reserve and Social and Economic Stabilization Fund” creado en 1985 con recursos provenientes del cobre. Recordemos que Chile es el primer productor mundial de cobre con 5.5 millones de Toneladas Métricas de cobre fino el año 2010 valorizadas en 41.3 MMMUS$.

El año 2006, Chile aprobó la Ley de Responsabilidad Fiscal que incluye la creación de dos nuevos FSI. El primero de ellos es el Fondo de Reservas de Pensiones que es fundamentalmente un fondo de ahorros en el que no se permiten retiros durante 10 años. Este fondo recibe entre el 0.2 y el 0.5% del PBI dependiendo del tamaño del exceso de presupuesto total de Chile cada año y recibió un aporte inicial de 600 MMUS$ para su arranque el 2006. El segundo fondo fue creado por el gobierno chileno, el Fondo de Estabilización Económico y Social (ESSF). Recibe los excedentes fiscales que son superiores al 1 % del PBI y nacieron con un pago único de aproximadamente 5 MMMUS$. Existe información y experiencia disponible, principios sustentados por el FMI para el manejo; los estudios realizados en el Perú señalan que tenemos reservas por encima del nivel óptimo; por ello esperemos que la iniciativa de Alfonso López-Chau prenda y acabemos con los paradigmas que tanto daño hacen al desarrollo económico.


(1) MMMUS$ = Miles de millones de Dólares

viernes, 15 de abril de 2011

Buen momento para impulsar ventas de GLP Automotor

OSINERGMIN presentó la información estadística de ventas de GLP de uso automotor en el Perú por Regiones correspondiente al primer bimestre 2011. Durante este período las ventas alcanzaron un promedio de 8,198 Bls/DC(1)destacándose un importante incremento de 21.7% con relación al mismo período del año anterior. Este resultado alienta las expectativas de una mayor penetración en el país.

En la Región Lima/Callao el crecimiento llega a una tasa de 19.1%, mientras en provincias el alza ha sido de 24.7%, ratificando una favorable tendencia de crecimiento. Deben destacarse incrementos de ventas muy importantes en La Libertad (49.5%), y Junín (33.6%). Algunas zonas de importante consumo como Arequipa e Ica, por el contrario, se han estancado. En relación a la participación de las regiones peruanas en las ventas de GLP debe señalarse que Lima-Callao captó un 52.3% en el primer bimestre del 2011, seguida por La Libertad con un 11.6% e Ica con un 7.5%.

Precios GLP Automotor

En cuanto a los precios del GLP automotor debemos destacar que durante el mes de febrero 2011 se ha comercializado a un precio medio de 5.68 S/Galón mientras que la Gasolina 84 tuvo un precio medio de 11.74 S/Gln. Se confirman así tendencias de precios al alza de la gasolina y a la baja del GLP automotor. La continuación de esta tendencia dependerá de la política de sinceramiento de precios que adopte o no durante el presente mes el Gobierno. Cabe señalar que el atraso de precios del GLP es de 27.0% y de la Gasolina de 84 Octanos 22.1%.

Debe resaltarse que en la actualidad se encuentra un favorable margen diferencial de precios para la promoción del consumo de GLP automotor. En efecto, la Gasolina 84 se comercializa a un precio muy superior sobre el GLP Automotor, ocasionando un margen incremental de 6.06 S/Gln ó 51.6% que es el mayor desde diciembre 2006.

De esta manera se viene revirtiendo una situación desfavorable de precios al GLP Automotor que llevó a la Gasolina a ubicarse apenas 2.48 S/Gln ó 28.9% (febrero 2009), por encima del GLP. Esta tendencia favorable al GLP lleva ya 24 meses lo cual debe incidir en un mayor número de conversiones e importación de vehículos dedicados.

Presencia

Las Regiones de Apurímac, Huancavelica, Loreto, Madre de Dios y Pasco, no cuentan aún con venta de GLP Automotor. El caso más importante es el de la Región Puno que cuenta con más vehículos que Ica y aún no registra ventas significativas, mientras que esta última Región es la de mayor consumo por vehículo.

Estimado de Vehículos a GLP

Mi estimado es que al cierre del mes de febrero 2011 un total de 131,134 vehículos utilizaron GLP Automotor.


(1) 1 TM=11.82 Bls